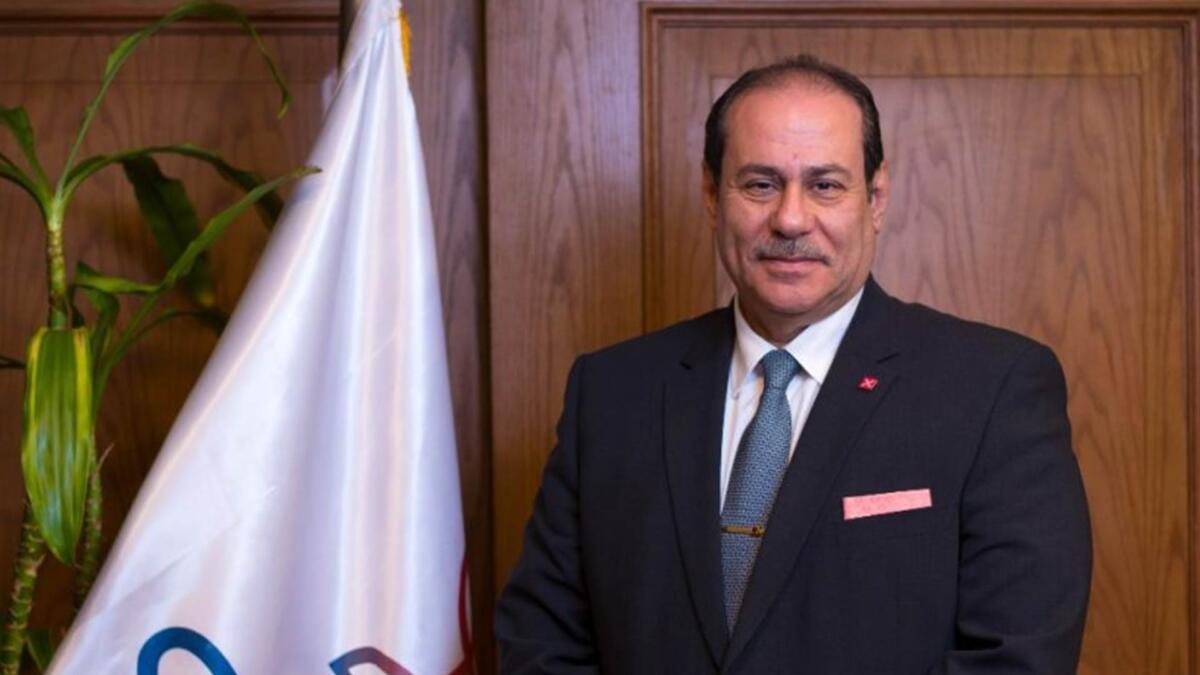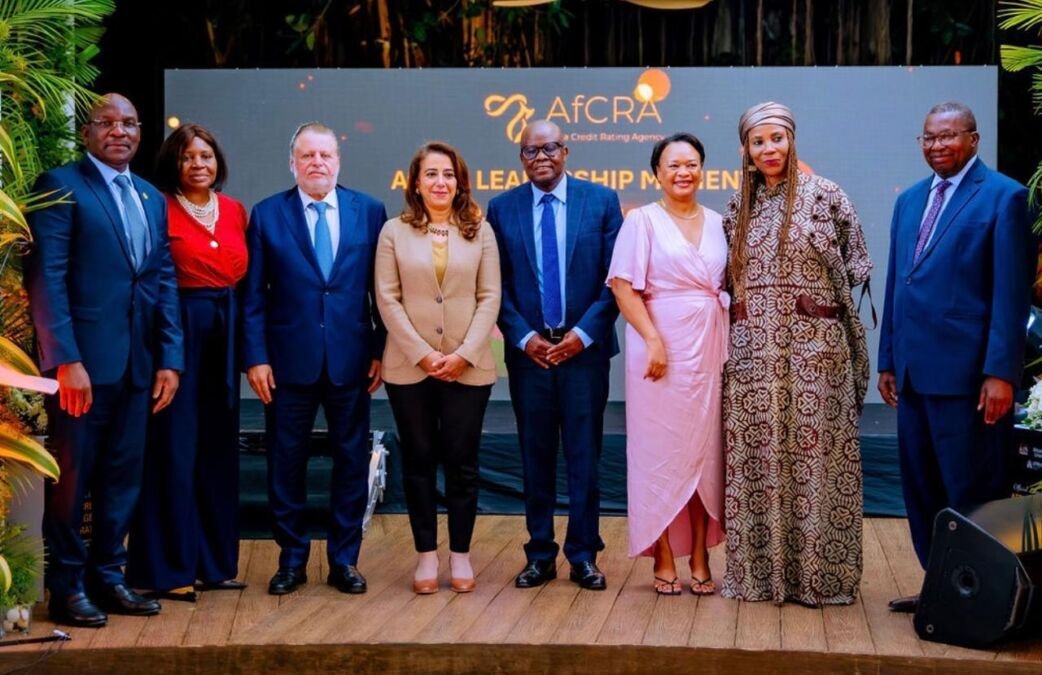

أكد أحمد منير، رئيس المختبر التنظيمي بالبنك المركزي المصري، أن توظيف البيانات البديلة والتحليل السلوكي يمثل ركيزة أساسية لتطوير منظومة التقييم الائتماني، بما يتماشى مع توجهات البنك المركزي نحو تبني تقنيات الذكاء الاصطناعي وتوسيع نطاق الشمول المالي في القطاع المصرفي.
أهداف وأهمية التقييم السلوكي
- دعم الابتكار المالي: يتيح الاعتماد على التقنيات الحديثة تطوير الخدمات المصرفية وجعلها أكثر ملاءمة لاحتياجات العملاء وابتكار منتجات جديدة.
- دمج غير المستفيدين: تتيح هذه التقنيات خدمة الأفراد الذين لا يمتلكون سجلاً ائتمانيًا تقليديًا أو تعذر تقييمهم عبر الطرق المعتادة رغم قدرتهم الفعلية على السداد.
- الفصل بين القدرة والاستعداد: يعتمد التقييم السلوكي على عنصرين رئيسيين؛ قياس القدرة على السداد (Ability to Pay)، وقياس الرغبة والاستعداد للوفاء بالالتزامات (Willingness to Pay) عبر تحليل سلوكيات مثل سداد فواتير المرافق والمحمول وأنماط الإنفاق.
مراحل وتجربة الاختبار التنظيمي
- بداية التجربة: انطلقت التجربة في 15 فبراير بمشاركة بنك واحد هو بنك قطر الوطني الأهلي (QNB)، واستهدفت في بدايتها عملاء الرواتب (Payroll) والشرائح ذات الضمانات المستقرة.
- توسيع النطاق: بعد رصد مؤشرات إيجابية، تم توسيع التجربة لتشمل شرائح العملاء غير الحاصلين على ضمانات (Unsecured Customers).
- البنوك المشاركة: انضمت بنوك جديدة على مراحل تشمل بنك المشرق، البنك التجاري الدولي (CIB)، والبنك الأهلي المصري، ليصل إجمالي البنوك المشاركة إلى خمسة بنوك.
- مؤشرات النجاح: تجاوز العدد الفعلي المستهدف في الاختبارات (1500 عميل) بنحو 4 إلى 5 أضعاف، مع التركيز على جودة المنتج الائتماني ومتابعة معدلات التعثر (Default Rate) لضمان دقة وفاعلية النماذج.